펀드공시/서비스
[VC 관리보수 뉴노멀] 펀드 대형화의 역설…관리보수율 낮아지는 벤처캐피털
인포스탁 2026/09/08
제목 : [VC 관리보수 뉴노멀] 펀드 대형화의 역설…관리보수율 낮아지는 벤처캐피털
'2% 고정수익' 옛말… 대형 출자사업 계단식 하향 요율 도입 여파초대형 펀드 굴려도 실효 요율 1% 남짓… 고정비용 부담↑
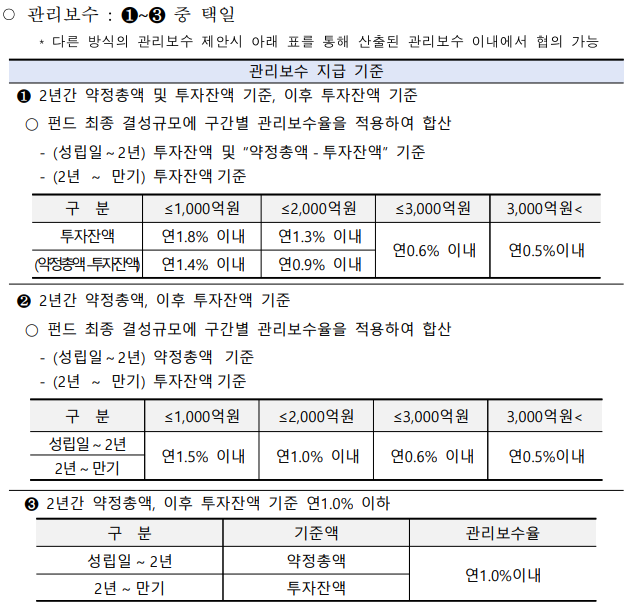
민간 LP별 차등 요율 적용 시도… 일선 LP 반발 기류 [톱데일리] 벤처캐피털의 주요 수익원인 관리보수율이 낮아지고 있다. 과거 약정총액의 2~2.5%를 적용하던 관행에서 벗어나 대형 펀드일수록 낮은 요율을 적용하는 구조가 확산한 영향이다. 일부 벤처캐피털은 수익성 방어를 위해 출자자별로 관리보수율을 달리 적용하는 방안도 꺼내 들고 있다.관리보수는 펀드 운용의 대가로 운용사가 수취 하는 수수료다. 벤처캐피털은 유한책임출자자(LP)로부터 자금을 출자받아 투자를 집행하고 회수해 수익을 거둔다. 이 과정에서 받는 관리보수는 회사 운영비와 인건비 등을 충당하는 주요 재원이다. 펀드레이징 규모가 커질수록 관리보수 수익도 늘어나는 구조여서 그동안 벤처캐피털의 안정적인 수익원 역할을 해왔다.과거 국내 벤처펀드 시장에서 통용되던 관리보수율은 약정총액 기준 2~2.5% 수준이었다. 투자기간에는 약정총액을 기준으로 관리보수를 받고 이후에는 투자잔액을 기준으로 보수율을 적용하는 방식이 일반적이었다. 펀드 규모가 커질수록 운용사의 관리보수 수익도 자연스럽게 증가했다.하지만 최근에는 대형 펀드일수록 관리보수율을 낮추는 구조가 확산하면서 기존 공식이 흔들리고 있다. 펀드 규모가 커져도 전체 약정액에 동일한 보수율을 적용하지 않고 구간별로 낮은 요율을 적용하는 방식이다. 운용사 입장에서는 펀드 대형화에 따른 관리보수 증가 효과가 제한될 수밖에 없다.국내 벤처펀드 관리보수율 하락을 이끌어온 대표적인 출자자는 국민연금공단이다. 1000억원 이상 대형 벤처펀드 결성을 추진할 때 국민연금은 핵심 앵커 출자자로 꼽힌다. 국민연금은 펀드 약정총액 구간에 따라 관리보수율을 낮추는 계단식 구조를 제시해왔다. 일정 규모를 넘어설 경우 관리보수율이 큰 폭으로 낮아지면서 벤처캐피털 업계에서도 주요 협 상 변수로 자리 잡았다.최근에는 관리보수율 하락세가 더욱 뚜렷해졌다. 국민연금은 올해 벤처펀드 출자사업에서 관리보수율을 1.2% 이하로 제시했다. 2019년 당시 펀드 약정액 구간별로 500억원 이하에 2%의 관리보수율을 적용했던 것과 비교하면 상당히 낮아진 수준이다.올해 최대 출자사업으로 꼽히는 국민성장펀드에서는 관리보수 구조가 더욱 세분화됐다. 국민성장펀드 정책형펀드의 관리보수 체계 가운데 한 가지 방식을 보면 약정총액 1000억원 이하 구간에서 투자잔액에는 연 1.8% 이내, 미투자잔액에는 1.4%를 적용한다. 1000억원 초과 2000억원 이하 구간에서는 각각 1.3%, 0.9%로 낮아지고, 2000억원 초과분에는 0.6%가 적용된다. 약정총액이 3000억원을 넘으면 연간 관리보수율은 0.5% 이내로 다시 낮아진다.이처럼 펀드 규모가 커질수록 낮은 관리보수율이 적용되면서 벤처캐피털이 펀드 대형화에 따른 수익 증가 효과를 온전히 누리기는 어려워졌다. 특히 대형 펀드를 운용하려면 핵심운용인력과 심사역을 추가로 확보해야 하는 만큼 관리보수 수익이 늘어나는 속도보다 고정비 증가 속도가 빨라질 수 있다는 우려도 나온다.벤처캐피털 업계 관계자는 “펀드 약정금액에 따라 달라지겠지만 2000억원대 벤처펀드라면 전체 관리보수율은 평균 1% 초반으로 추정할 수 있다”며 “출자기관에서 요구하는 핵심운용인력 풀 등을 갖추고 펀 드를 운영하려면 수익성이 상당히 빠듯한 상황”이라고 말했다.상황이 이렇다 보니 일부 벤처캐피털은 출자자별로 관리보수율을 달리 적용하는 방식으로 수익성 방어에 나서고 있다. 앵커 출자자에게는 낮은 보수율을 적용하되 나머지 출자자에게는 상대적으로 높은 요율을 적용해 펀드 전체의 평균 관리보수율을 높이는 방식이다.다만 출자자별 차등 요율을 적용하는 과정은 쉽지 않다. 각 출자자가 펀드 출자 과정에서 다른 기관보다 불리한 조건을 적용받지 않도록 하는 최혜대우 조항을 두는 경우가 많기 때문이다. 운용사가 특정 LP에 높은 관리보수율을 적용하려면 기존 출자자와의 협의가 필요해 탄탄한 신뢰관계가 뒷받침돼야 한다.이 같은 수익성 방어 움직임은 출자자와의 갈등으로 이어질 가능성도 있다. 일부 LP에서는 수백억원을 출자하고도 다른 기관보다 높은 관리보수율을 적용받는 데 대해 불만을 제기하는 것으로 알려졌다. 출자 규모가 큰 기관일수록 상대적으로 불리한 조건을 받아들이기 어렵다는 분위기다.다른 벤처캐피털 업계 관계자는 “계단식 관리보수율을 적용하면 펀드레이징 규모를 키워도 수익성이 그만큼 개선되기 어렵다”며 “일부 벤처캐피털이 출자자별 차등 요율을 적용해 돌파구를 찾고 있지만 LP와의 협의가 쉽지 않아 실제 적용에는 상당한 부담이 따른다”고 말했다.
 톱데일리
이윤재 기자
Copyright ⓒ True&Live 증시뉴스 점유율1위, 인포스탁(www.infostock.co.kr)